Страховые термины в США на русском — это необходимость для каждого русскоязычного иммигранта, столкнувшегося с американской системой страхования. Deductible, PIP, liability, umbrella — эти слова звучат как иностранный язык даже для тех, кто уже неплохо говорит по-английски. В этом гиде мы объясним ключевые понятия простым языком, с реальными примерами и цифрами по Флориде, чтобы вы могли уверенно читать свой полис и разговаривать со страховым агентом.
Почему страховая терминология в США так сложна для иммигрантов
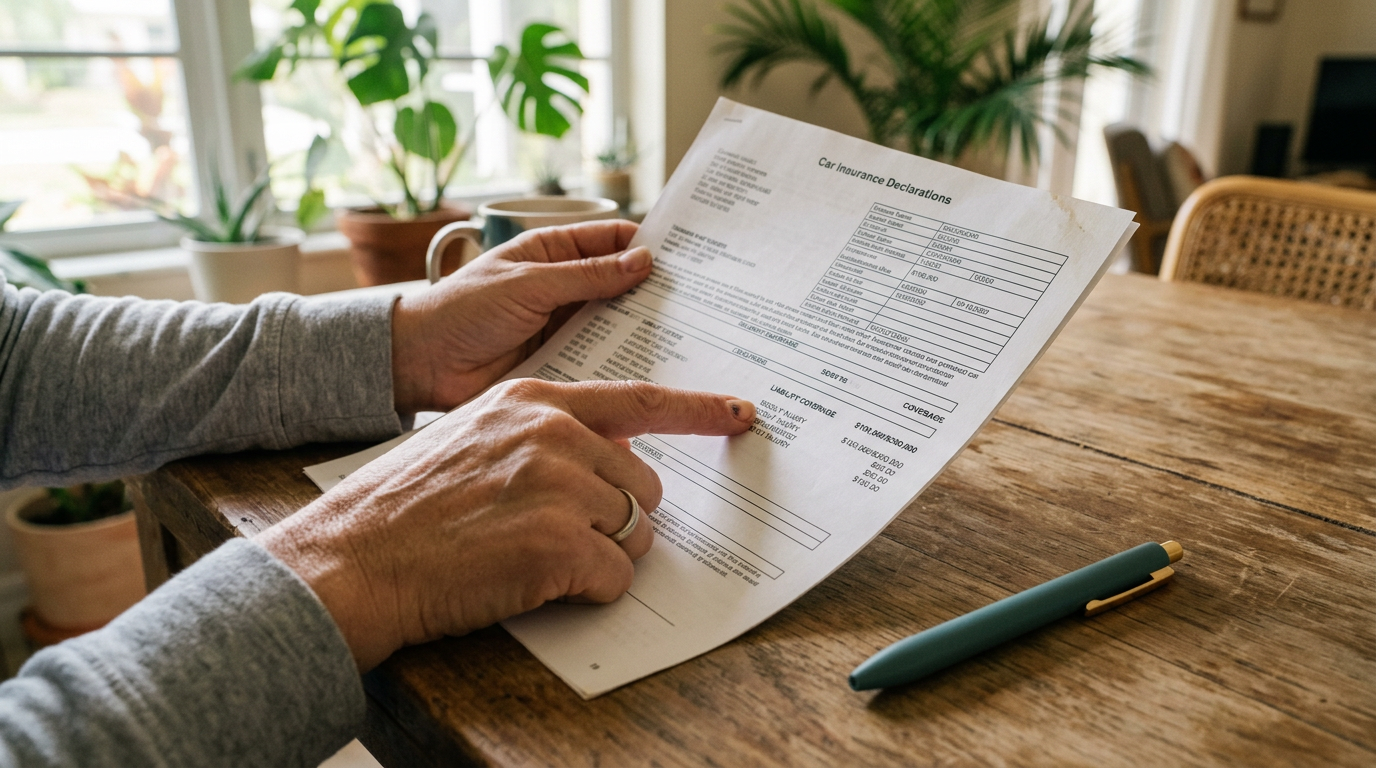
В странах бывшего СССР страхование устроено совершенно иначе. Там нет понятия «no-fault» (система без определения вины), нет отдельной «зонтичной» страховки (umbrella), а франшиза работает по другим правилам. Когда вы приезжаете в США, агент или онлайн-форма вываливает на вас десятки терминов: premium, deductible, liability, PIP, comprehensive, collision, endorsement — и от правильного понимания каждого зависит, будете ли вы защищены в случае аварии, урагана или судебного иска.
Ситуация усложняется тем, что каждый штат устанавливает собственные правила. Во Флориде действует система no-fault, поэтому обязательна страховка PIP, а вот в соседней Джорджии её нет. Ниже — подробный разбор каждого важного термина с русским объяснением и английским оригиналом.
Базовые страховые термины: premium, deductible, policy, claim
Premium — страховая премия (ежемесячный платёж)
Premium (премия) — это сумма, которую вы платите страховой компании за полис. Обычно платёж ежемесячный, но бывает полугодовой или годовой. Чем шире покрытие и ниже франшиза, тем выше premium. Средняя автостраховка во Флориде обходится в $139–$236 в месяц в зависимости от типа покрытия.
Deductible — франшиза (ваша доля расходов)
Deductible (франшиза) — пожалуй, самое непонятное слово для новых иммигрантов. Это сумма, которую вы платите из своего кармана до того, как страховая компания начнёт покрывать убытки. Пример: у вас deductible $500 по автостраховке collision. Вы попадаете в ДТП, ремонт стоит $3,000. Вы платите $500, страховая — оставшиеся $2,500.
Важное правило: чем выше deductible, тем ниже premium (и наоборот). Во Флориде для страхования дома часто применяется отдельная hurricane deductible — ураганная франшиза. Она рассчитывается как процент от страховой суммы дома (обычно 2%), а не фиксированная сумма. Если ваш дом застрахован на $300,000, ураганная франшиза составит $6,000.
Policy — страховой полис
Policy (полис) — это ваш договор со страховой компанией. В нём прописано, что покрывается (coverages), что исключено (exclusions), ваши лимиты (limits) и франшиза (deductible). Документ, который приходит по почте или на email — это declarations page (декларационная страница), краткая сводка вашего полиса.
Claim — страховое требование
Claim (клейм) — это ваша заявка в страховую компанию после наступления страхового случая. Вы «подаёте клейм» (file a claim), когда попали в ДТП, затопило дом или пострадало имущество. После подачи к вам приходит adjuster (аджастер) — оценщик, который определяет размер ущерба.
Автострахование: PIP, liability, collision и другие
Автострахование во Флориде — это первое, с чем сталкивается новый иммигрант, купивший машину. Вот ключевые термины.
PIP — Personal Injury Protection (защита от травм)
PIP (Personal Injury Protection) — обязательная страховка во Флориде, покрывающая ваши медицинские расходы после ДТП независимо от того, кто виноват. Минимальный лимит — $10,000. PIP оплачивает 80% медицинских счетов и 60% потерянного заработка. Есть важное правило: вы обязаны обратиться к врачу в течение 14 дней после аварии, иначе PIP-покрытие будет потеряно. Подробнее о правилах автострахования во Флориде читайте на нашем сайте.
PDL — Property Damage Liability (ответственность за чужое имущество)
PDL (Property Damage Liability) — вторая обязательная страховка во Флориде. Минимум — $10,000. Покрывает ущерб, который вы нанесли чужой машине или имуществу, если вы виноваты в аварии. $10,000 — это крайне мало: средняя стоимость нового автомобиля в 2026 году превышает $47,000.
Bodily Injury Liability — BI (ответственность за телесные повреждения)
Bodily Injury Liability (BI) — покрывает медицинские расходы и потерянный заработок другого человека, если вы виноваты в аварии. Во Флориде BI формально не обязательна, но настоятельно рекомендуется. Записывается цифрами: 100/300 означает $100,000 на одного пострадавшего и $300,000 на всех.
Collision и Comprehensive — покрытие вашей машины
- Collision — оплачивает ремонт вашего автомобиля после столкновения с другой машиной или объектом.
- Comprehensive — покрывает всё остальное: угон, вандализм, падение дерева, столкновение с животным, град, наводнение.
Ни collision, ни comprehensive не входят в минимальную обязательную страховку Флориды, но если у вас кредит или лизинг, банк потребует обе.
UM/UIM — Uninsured/Underinsured Motorist (незастрахованный водитель)
UM/UIM — защищает вас, если виновник аварии не имеет страховки (uninsured) или его полиса недостаточно (underinsured). Во Флориде около 15,9% водителей ездят без страховки — одна из самых высоких долей в стране. UM/UIM не обязательна, но крайне важна.
Страхование дома и имущества: ключевые термины
Страхование дома во Флориде — одно из самых дорогих в стране. Средняя стоимость полиса — от $3,736 до $8,200 в год в зависимости от расположения, возраста крыши и типа покрытия.
Dwelling coverage — страховая сумма дома
Dwelling coverage — основная часть полиса, покрывающая восстановление или ремонт самого дома (стены, крыша, фундамент). Сумма должна соответствовать стоимости восстановления, а не рыночной цене.
Replacement cost vs. Actual cash value — два подхода к выплате
- Replacement cost (восстановительная стоимость) — страховая оплачивает полную стоимость ремонта или замены без учёта износа.
- Actual cash value (ACV, реальная денежная стоимость) — из стоимости вычитается амортизация (износ). Если вашей крыше 15 лет, по ACV вы получите значительно меньше.
Разница огромная. Всегда выбирайте replacement cost, если есть возможность.
Hurricane deductible — ураганная франшиза
Во Флориде это отдельная франшиза, применяемая только к ущербу от ураганов. Стандартное значение — 2% от dwelling coverage. На доме стоимостью $400,000 это означает $8,000 из вашего кармана до начала выплат. Обычная (all-other-perils) франшиза — отдельная сумма, часто $1,000–$2,500.
Flood insurance — страхование от наводнений
Flood insurance — это отдельный полис, который не входит в стандартную страховку дома. Во Флориде страхование от наводнений критически важно, особенно для жителей побережья. Подробнее — на нашей странице о страховании от наводнений.
Бизнес-страхование и umbrella: термины для предпринимателей
Если вы открыли бизнес в США — а многие иммигранты это делают — без понимания этих терминов не обойтись.
General Liability — GL (общая ответственность)
General Liability (GL) — базовая бизнес-страховка, покрывающая иски третьих лиц за телесные повреждения или порчу имущества на вашей территории. Если клиент поскользнулся в вашем магазине — это GL. Лимиты обычно от $500,000 до $1,000,000 за случай. Подробнее о страховании ответственности для бизнеса.
Workers’ Compensation — компенсация работникам
Workers’ Comp — обязательное страхование во Флориде для компаний с 4+ сотрудниками (строительные компании — с 1 сотрудника). Покрывает медицинские расходы и потерянный заработок сотрудника, получившего травму на работе.
BOP — Business Owner’s Policy (полис владельца бизнеса)
BOP — комбинированный полис, объединяющий general liability и страхование имущества бизнеса в один пакет. Обычно дешевле, чем покупка каждого покрытия отдельно. Идеален для малого бизнеса.
Umbrella Insurance — зонтичное страхование
Umbrella (зонтичная страховка) — дополнительный полис, который «надстраивается» над вашими основными страховками (авто, дом, бизнес). Если стандартный лимит вашей автостраховки $300,000, а судебный иск к вам — на $800,000, umbrella покроет разницу. Стоит относительно недорого: $1,000,000 дополнительного покрытия обычно обходится в $200–$400 в год. Узнайте больше на странице зонтичного страхования.
Часто допускаемые ошибки и ложные друзья перевода
Русскоязычные иммигранты чаще всего ошибаются в следующем:
- «Full coverage» не существует как официальный термин. Это бытовое выражение, обычно означающее полис с collision + comprehensive + liability. Но никакой «полный» полис не покрывает абсолютно всё.
- «Франшиза» в США и в России — разные вещи. В РФ чаще используется условная франшиза (если ущерб превысил порог — покрывается весь). В США deductible — безусловная: вы всегда платите свою долю.
- «Страховка на машину» и «страховка машины» — разные покрытия. Liability покрывает ущерб другим людям. Collision/comprehensive покрывает вашу машину. Минимальная страховка во Флориде не покрывает вашу собственную машину вообще.
- Credit score влияет на стоимость страховки. Для нового иммигранта без кредитной истории ставки будут выше. Со временем, по мере роста кредитного рейтинга, premium снижается.
Frequently Asked Questions
Что такое deductible простыми словами?
Deductible (франшиза) — это сумма, которую вы сами оплачиваете при страховом случае, прежде чем страховая компания начнёт покрывать остальное. Например, при deductible $1,000 и ущербе $5,000 вы платите $1,000, а страховая — $4,000. Чем выше ваш deductible, тем ниже ежемесячный платёж (premium).
Что такое PIP и зачем она нужна во Флориде?
PIP (Personal Injury Protection) — обязательная автостраховка во Флориде, покрывающая ваши медицинские расходы после ДТП независимо от того, кто виноват. Минимальный лимит — $10,000. PIP оплачивает 80% медицинских счетов и 60% потерянной зарплаты. Вы обязаны обратиться к врачу в течение 14 дней после аварии, иначе покрытие будет аннулировано.
Зачем нужна umbrella insurance, если у меня уже есть автостраховка и страховка дома?
Umbrella (зонтичная страховка) защищает вас, когда сумма иска превышает лимиты ваших основных полисов. Судебные иски в США могут достигать сотен тысяч и даже миллионов долларов. Если ваша автостраховка покрывает $300,000, а суд присудил $700,000, umbrella покроет разницу. Стоимость — обычно $200–$400 в год за $1,000,000 дополнительного покрытия.
Как перевести «liability» на русский язык?
Liability — это гражданская ответственность. В контексте страхования liability insurance покрывает ущерб, который вы причинили другим людям или их имуществу. Bodily Injury Liability — ответственность за телесные повреждения, Property Damage Liability — ответственность за ущерб чужому имуществу.
Можно ли получить страховку в США без SSN или с ITIN?
Да, многие страховые компании оформляют полисы по ITIN (Individual Taxpayer Identification Number) или даже по номеру паспорта. Отсутствие Social Security Number (SSN) не является преградой для покупки авто-, домовой или бизнес-страховки. Независимый агент, работающий с несколькими компаниями, найдёт подходящий вариант быстрее, чем вы сами.
Получите страховку с объяснением на русском языке
В SOVA Insurance мы объясняем каждый пункт полиса на русском, украинском или английском — как вам удобнее. Работаем с более чем 50 страховыми компаниями и подберём покрытие, которое действительно защитит вашу семью, машину или бизнес. Не подписывайте полис, пока не понимаете каждое слово.
- Позвоните нам: 954-780-6667
- Напишите: [email protected]
- Или оставьте заявку онлайн, и мы свяжемся с вами.
Информация в этой статье предоставлена исключительно в общих информационных целях и не является юридической, финансовой или профессиональной страховой консультацией. Варианты покрытия, цены, требования и правила зависят от страховой компании, полиса и юрисдикции и могут изменяться. Всегда консультируйтесь с лицензированным страховым специалистом и внимательно изучайте условия любого полиса перед принятием решений о покрытии. SOVA Insurance не делает заявлений и не даёт гарантий относительно точности, полноты или применимости представленной здесь информации и не несёт ответственности за решения, принятые на основании данного материала. Для персональной консультации обратитесь напрямую к лицензированному агенту.